

Rastreadores nas Contas: Patrimônio ou Despesa da Entidade?
Saber exatamente onde registrar os aparelhos instalados nos veículos evita erros no balanço e garante o cálculo correto do desgaste das peças.
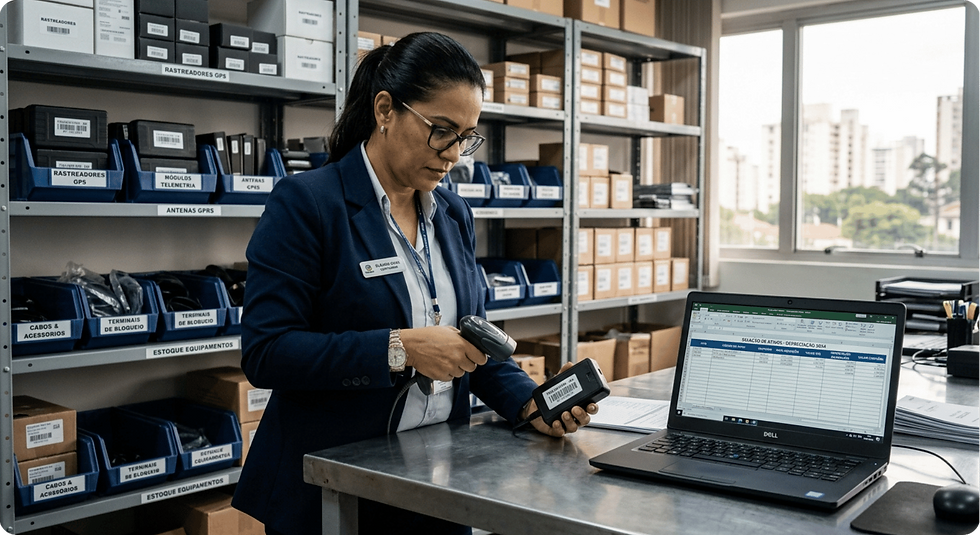
Milhares de aparelhos de rastreamento e telemetria circulam todos os dias instalados nos veículos cadastrados em entidades de Proteção Patrimonial Mutualista (PPM) — modelo antes conhecido popularmente pela nomenclatura de "proteção veicular". Para os diretores, administradoras e prestadores de serviços tecnológicos, esses pequenos dispositivos representam a linha de frente da segurança patrimonial e da recuperação de bens. No entanto, quando as notas fiscais chegam ao setor financeiro, surge uma dúvida recorrente entre gestores e contadores: esses equipamentos devem ser registrados como patrimônio da instituição ou lançados direto como despesa do mês?
A resposta para essa pergunta não é apenas um detalhe burocrático de escritório. A forma como a entidade classifica esses aparelhos afeta diretamente a saúde do balanço patrimonial (o relatório oficial que mostra tudo o que a instituição tem e tudo o que ela deve), a regularidade fiscal perante os órgãos de controle e a divisão justa dos custos no rateio mensal entre os associados.
O que é o comodato e por que ele dita a regra
Na quase totalidade das entidades de socorro mútuo, o rastreador é entregue ao associado sob o regime de comodato (um contrato previsto por lei em que uma pessoa ou entidade empresta gratuitamente algo que não pode ser substituído por outra coisa igual, devendo o mesmo objeto ser devolvido ao final do contrato).
Isso significa que, durante todo o tempo em que o veículo estiver protegido, o aparelho não passa a ser do dono do carro. O rastreador continua sendo de propriedade da entidade ou da administradora parceira.
Por manter a propriedade do dispositivo, a associação tem a obrigação legal de controlar onde esse bem está e como o seu valor deve ser refletido nos livros contábeis ao longo dos anos.
Ativo Imobilizado ou Custo Operacional: Como diferenciar?
A divisão entre patrimônio e despesa imediata depende basicamente de quem comprou o aparelho e de quanto tempo ele vai durar na operação:
1. Quando o aparelho é Ativo Imobilizado
O Ativo Imobilizado (o conjunto de bens duradouros necessários para o funcionamento da instituição, como computadores, móveis e veículos próprios) deve ser o destino do rastreador quando:
A entidade compra os equipamentos: Se a associação adquire os aparelhos diretamente do fabricante para formar estoque próprio e instalar nos carros dos associados.
Vida útil superior a um ano: O dispositivo foi feito para durar vários anos e continuar funcionando mesmo se for retirado de um carro e instalado em outro.
Valor relevante: O montante total investido na compra dos lotes de aparelhos representa uma quantia expressiva para o caixa.
Ao ser lançado como imobilizado, o rastreador sofre a chamada depreciação (a perda natural de valor de um bem com o passar do tempo, pelo uso diário ou pelo envelhecimento tecnológico). De acordo com os padrões contábeis brasileiros, equipamentos de telecomunicação e informática costumam ter uma depreciação calculada em 20% ao ano, dividindo o custo daquele aparelho ao longo de cinco anos. Com isso, o caixa da entidade não sofre um impacto pesado de uma só vez.
2. Quando o aparelho é Custo Operacional Direto
O Custo Operacional Direto (os gastos imediatos do dia a dia indispensáveis para prestar o serviço, consumidos dentro do próprio mês) ocorre quando:
Locação de equipamentos: A associação não comprou o aparelho, mas sim contratou uma empresa de rastreamento que cobra uma mensalidade pelo "aluguel" do equipamento somado ao serviço de sinal e monitoramento.
Equipamentos descartáveis ou de custo insignificante: Dispositivos com tecnologia muito simples, cujo valor individual seja muito baixo e não compense o custo burocrático de controle patrimonial.
Serviços de instalação e desinstalação: O valor pago ao técnico para colocar ou tirar o rastreador do painel do carro é sempre despesa imediata do mês, nunca patrimônio acumulado.
O perigo da não devolução e a baixa por perda
Um dos maiores gargalos operacionais enfrentados pelos reguladores e equipes de campo da Proteção Patrimonial Mutualista é a recuperação dos aparelhos quando o vínculo do associado é cancelado.
Se o aparelho estiver registrado no ativo da entidade e o ex-associado não devolver o equipamento — ou se o veículo for furtado e não recuperado —, a contabilidade precisa realizar a baixa patrimonial por perda (o cancelamento do registro daquele bem no sistema contábil, reconhecendo que ele não faz mais parte do patrimônio da instituição).
Manter centenas de aparelhos "fantasmas" no balanço contábil distorce a realidade patrimonial da associação, fazendo parecer que ela possui mais bens materiais do que realmente tem em estoque ou em circulação.
Passo a passo para a diretoria regularizar a operação
Para assegurar conformidade e proteger os diretores contra questionamentos fiscais e contábeis, quatro passos devem ser aplicados imediatamente:
Revisão dos contratos com fornecedores: Analisar detalhadamente as notas fiscais emitidas pelas empresas parceiras de rastreamento. Se a nota vier descrita como "venda de mercadoria", o item entra como patrimônio; se vier como "locação de bens móveis" ou "prestação de serviços de monitoramento", trata-se de custo operacional.
Controle individual por número de série: Cada rastreador deve possuir um cadastro único vinculado ao seu IMEI (o número de identidade internacional exclusivo de cada aparelho de telecomunicação), permitindo saber exatamente em qual chassi o equipamento está instalado.
Cláusula de cobrança em contrato: O termo de adesão assinado pelo associado deve prever expressamente uma indenização com valor pré-fixado caso ele se desligue e não devolva o rastreador em até 15 dias.
Alinhamento com o contador: Definir em conjunto com a assessoria contábil a taxa anual de depreciação dos aparelhos próprios, garantindo que o demonstrativo de sobras e perdas reflita com exatidão a realidade da operação.
A transparência contábil na gestão de hardware não apenas protege a governança da entidade, mas também garante que os custos transferidos ao fundo mútuo sejam calculados com rigor técnico e justiça financeira.
Fontes Consultadas
Conselho Federal de Contabilidade (CFC): Norma Brasileira de Contabilidade NBC TG 27 / Comitê de Pronunciamentos Contábeis (CPC 27) — Ativo Imobilizado.
Presidência da República: Lei Federal nº 10.406/2002 (Código Civil Brasileiro — Artigos 579 a 585, que disciplinam o Contrato de Comodato).
Presidência da República: Lei Federal nº 6.404/1976 (Lei das Sociedades por Ações — Artigo 179, critérios de classificação de contas do Ativo Imobilizado).
Receita Federal do Brasil (RFB): Instrução Normativa RFB nº 1.700/2017 (Critérios e tabelas de taxas de depreciação fiscal de bens de telecomunicações e informática).


Comentários