

A Revolução Paramétrica no Subsolo: Sensores IoT Acionam Resgate de Veículos Antes que a Enxurrada Alcance o Capô
Integradas via API com as centrais de emergência das insurtechs, novas apólices prediais e automotivas substituem a perícia tradicional por gatilhos automáticos de socorro preventivo e indenização imediata.
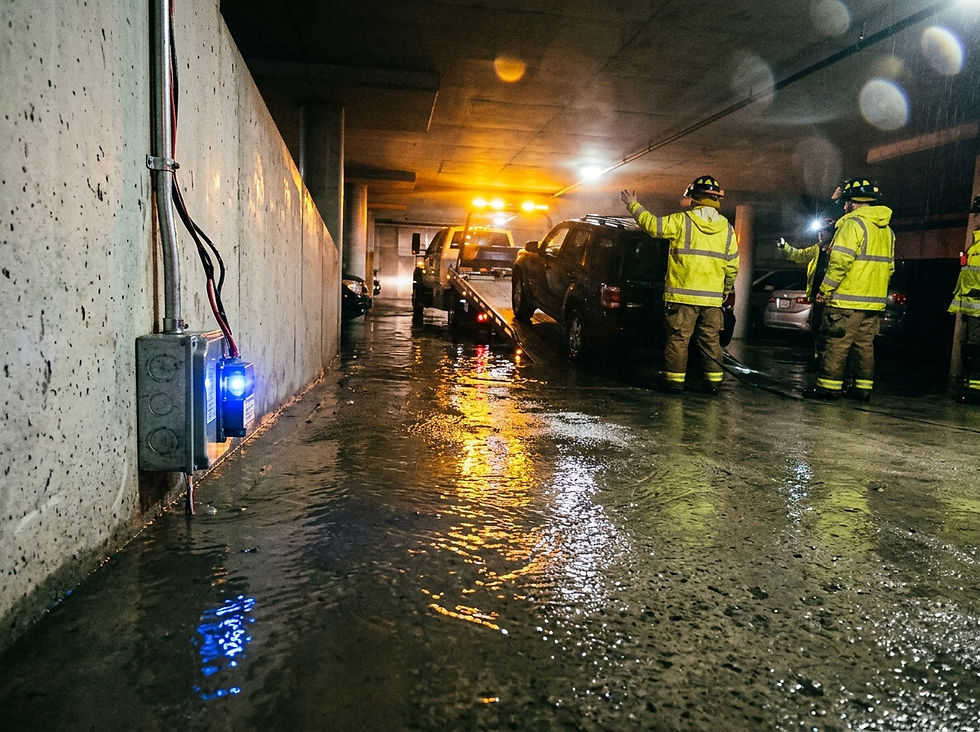
Às 3h14 de uma madrugada de tempestade severa, o canal extravasor de uma das principais avenidas de São Paulo transborda. Em questão de minutos, a lâmina d'água de 40 centímetros vence a rampa de acesso do segundo subsolo de um condomínio residencial de médio porte. Em tempos passados, esse seria o prenúncio de dezenas de perdas totais, discussões sobre responsabilidade civil do condomínio e semanas de espera por perícias presenciais.
Em 2026, contudo, o desfecho desse cenário mudou drasticamente. Três minutos antes de a água tocar os pneus dos primeiros veículos, uma rede de sensores de nível e pressão com conectividade IoT (Internet das Coisas) instalada no poço de captação e na rampa acionou um protocolo automatizado. Sem qualquer intervenção humana, o sinal foi transmitido via API diretamente para a central de inteligência de uma insurtech.
Em instantes, o sistema disparou alertas de emergência nos celulares dos condôminos, acionou os alarmes sonoros da garagem e mobilizou uma frota de guinchos preventivos credenciados. O resultado: 90% dos veículos foram removidos para pavimentos superiores ou áreas seguras antes que os componentes eletrônicos críticos fossem afetados.
A Ponte Digital: Como a Integração via API Conecta Sensores e Seguradoras
O motor por trás dessa mudança paradigmática é o seguro paramétrico — uma modalidade contratual em que a indenização ou a prestação do serviço não depende da avaliação presencial do dano ocorrido, mas sim do atingimento de um parâmetro objetivo predeterminado (o chamado trigger ou gatilho).
Nas apólices tradicionais, o segurado precisa esperar o sinistro acontecer, registrar fotos, abrir um aviso e aguardar a vistoria do regulador de sinistros. No modelo paramétrico voltado para alagamentos em garagens subterrâneas:
Monitoramento IoT Contínuo: Sensores ultrassônicos e de condutividade hídrica monitoram em tempo real o nível de água nos pontos críticos do subsolo.
Disparo de Payload via API: Quando a lâmina d'água atinge a cota crítica limite (por exemplo, 10 cm no ponto mais baixo da rampa), o sensor envia uma requisição criptografada via API Restful para a plataforma da seguradora.
Execução Automática de Contrato Inteligente: A confirmação do dado dispara imediatamente os protocolos da apólice: autorização de guinchos emergenciais, abertura de comporta de contenção automatizada e pré-aprovação de pagamento indenizatório.
"A virada de chave do seguro paramétrico é passar da postura reativa de 'pagar pelo prejuízo consumado' para a ação preditiva de 'intervir em tempo real para evitar a catástrofe'. O dado do sensor IoT vale mais do que dez vistorias pós-evento."— Análise do Comitê de Inovação em Seguros do eProteção
Resgate Preventivo: Salvando Módulos Eletrônicos e Baterias de Veículos Elétricos
Com o avanço da frota de veículos elétricos (VEs) e da alta embarcação tecnológica nos modelos a combustão modernos, o custo médio de reparo pós-alagamento disparou no Brasil. A entrada de água nos módulos centrais de injeção (ECU), conectores de alta voltagem ou no conjunto de baterias instalado no assoalho dos VEs frequentemente transforma um alagamento parcial em perda total (PT), resultando em indenizações de alto valor para as seguradoras.
O resgate preventivo habilitado pelos sensores IoT altera essa equação financeira de forma radical:
Janela de Ação Emergencial: Entre o primeiro alerta do sensor de rampa e a inundação total do subsolo decorre uma janela crucial de 15 a 40 minutos — tempo suficiente para guinchos de apoio rápido ou equipes técnicas de manobra evacuarem a garagem.
Preservação do Assoalho: Ao evitar que a água ultrapasse a altura da caixa de ar e dos cubos de roda, preservam-se os sistemas elétricos mais caros do veículo.
Economia de Escala para a Seguradora: Para a companhia de seguros, custear a operação de evacuação preventiva com guinchos dedicados custa uma fração mínima do valor que seria despendido na indenização integral de dezenas de veículos de luxo e VEs.
O Fim da Burocracia: Perícia Física Eliminada em Eventos Climáticos Extremos
Um dos maiores pontos de fricção no mercado de seguros tradicional ocorre após tempestades avassaladoras: as centrais de atendimento ficam sobrecarregadas, a demanda por reguladores de sinistro supera a capacidade operacional e o segurado enfrenta semanas de incerteza até receber o valor da apólice.
No modelo paramétrico por sensores IoT, a infraestrutura tecnológica transforma o processo de regulação em algo instantâneo e auditável.
Como o dado do sensor é auditável, geolocalizado e registrado com carimbo de tempo (timestamp), a seguradora possui a validação matemática de que o evento catastrófico ocorreu exatamente naquele endereço e naquela intensidade. A verba indenizatória é liberada diretamente na conta do segurado via Pix, eliminando a burocracia documenta.
Perspectiva do Mercado para os Próximos Anos
A convergência entre a Internet das Coisas (IoT), a automação por APIs e a regulação paramétrica pela Superintendência de Seguros Privados (SUSEP) abre uma nova era para o seguro predial e auto no Brasil. Em um momento de transformações climáticas e eventos extremos mais frequentes nas metrópoles brasileiras, as seguradoras que investem em prevenção digital não apenas reduzem sua sinistralidade, mas entregam uma experiência de proteção em tempo real que redefine a confiança do consumidor.


Comentários