

Do 'Tirador de Pedidos' ao Consultor de Proteção Veicular: como a análise de risco enterra a guerra de preços no mutualismo
Atualizado: 19 de ago.
Abandonar o envio mecânico de orçamentos e adotar uma postura de diagnóstico técnico transforma a Proteção Veicular de custo contestado em investimento indispensável.
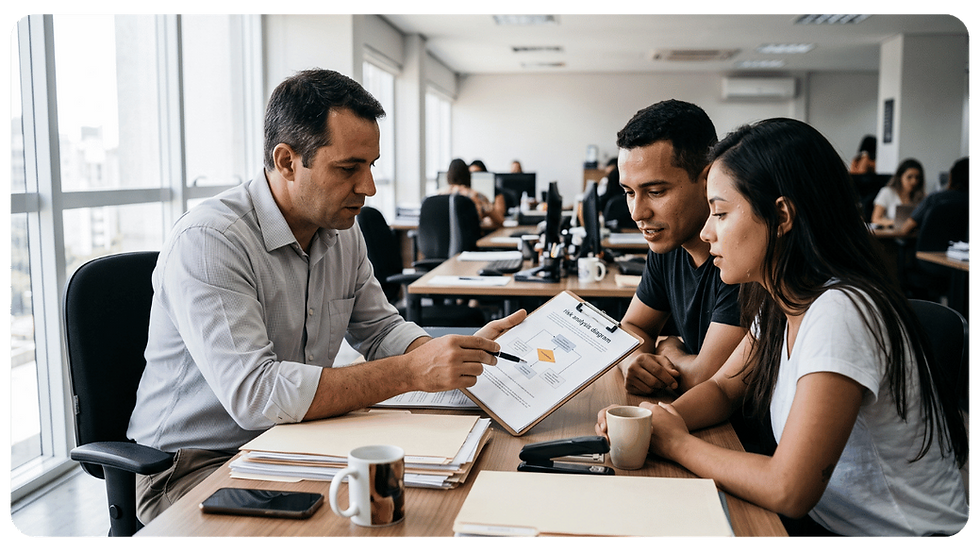
A cena se repete diariamente em milhares de conversas de WhatsApp por todo o Brasil: um motorista entra em contato solicitando "uma cotação para um Onix 2021", o vendedor consulta a tabela FIPE, aplica a alíquota padrão da associação e devolve um valor seco de mensalidade. Em menos de cinco minutos, a negociação descamba para um leilão predatório: "A associação X faz por R$ 15 a menos, você cobre?".
Tratar a proteção veicular como commodity é o caminho mais curto para a evasão de associados e a compressão das receitas. Em um ecossistema mutualista cada vez mais competitivo e maduro, o profissional que se limita a preencher propostas atua como mero tirador de pedidos. A virada de chave para blindar margens e elevar a taxa de fechamento reside na migração definitiva para a consultoria de proteção patrimonial, ancorada em um mapeamento profundo de perfil e vulnerabilidade.
A Anatomia do Mapeamento: O Diagnóstico Antes da Prescrição
Nenhum médico prescreve um tratamento antes de examinar os sintomas e o histórico do paciente. Nas vendas consultivas de proteção mutualista, o princípio é exatamente o mesmo. Quando o consultor interrompe o impulso de enviar valores imediatos e conduz uma entrevista investigativa, ele retira o preço do centro da mesa e coloca a segurança da família ou do negócio do associado em primeiro plano.
O método de levantamento de necessidades divide-se em quatro dimensões fundamentais:
Mapeamento de Rotina Operacional: Entender não apenas o modelo do veículo, mas como ele se insere na vida do proponente. O carro é ferramenta de trabalho? Fica estacionado em vias públicas durante a madrugada? Quem mais conduz o veículo na residência?
Identificação de Riscos Invisíveis: O cliente médio costuma pensar apenas em roubo e furto. Cabe ao consultor mapear riscos periféricos, como histórico de alagamentos na rota diária, impacto de colisões contra terceiros e a necessidade de guincho em viagens interestaduais.
Cálculo da Exposição Financeira: Demonstrar o impacto real de um sinistro na renda familiar. Se o veículo for recolhido por batida, quantos dias o motorista aguenta pagar locação ou transporte por aplicativo antes de comprometer o orçamento doméstico?
Adequação Sob Medida: Apresentar a proteção mutualista como um pacote customizado de benefícios (assistência 24h robusta, cobertura para terceiros condizente com a frota urbana atual e proteção de vidros), e não uma cotação genérica de prateleira.
Do Transacional ao Consultivo: Diferenças Práticas de Abordagem
Critério | O Tirador de Pedidos | O Consultor de Proteção Patrimonial |
Foco Inicial | Preço da mensalidade e taxa de adesão | Rotina, dependência do bem e exposição a riscos |
Reação à Objeção | Dá descontos ou reduz coberturas às cegas | Relembra o impacto financeiro de um evento desprotegido |
Apresentação | Envia PDF com valores sem contextualização | Apresenta um plano de proteção desenhado para o perfil |
Posicionamento | Concorrente do seguro tradicional e de outras APVs | Especialista em blindagem de patrimônio e mutualismo |
Retenção (LTV) | Baixa; o associado troca por qualquer oferta menor | Alta; o associado reconhece o valor do amparo mútuo |
Quebrando a Objeção de Preço sem Ceder Margem
Para desarmar a comparação puramente financeira, o consultor deve ancorar o valor do mutualismo na proporcionalidade do prejuízo evitado. Em vez de disputar uma diferença de R$ 20 mensais, o diálogo estratégico evidencia o abismo entre uma proteção incompleta e um amparo mutualista estruturado.
Ao demonstrar que uma cobertura de terceiros insuficiente pode custar anos de patrimônio acumulado em caso de colisão com um veículo importado, a mensalidade deixa de ser vista como despesa. O fechamento torna-se uma consequência lógica do diagnóstico: o associado não compra apenas uma proteção veicular, mas a tranquilidade de manter sua subsistência protegida por um fundo mútuo sólido e transparente.


Comentários