

O Dinheiro da Sua Associação Está Protegido?
Entenda como a taxa Selic afeta as contas coletivas da Proteção Patrimonial Mutualista e por que a alta no preço das peças automotivas exige estratégias mais afiadas das diretorias.
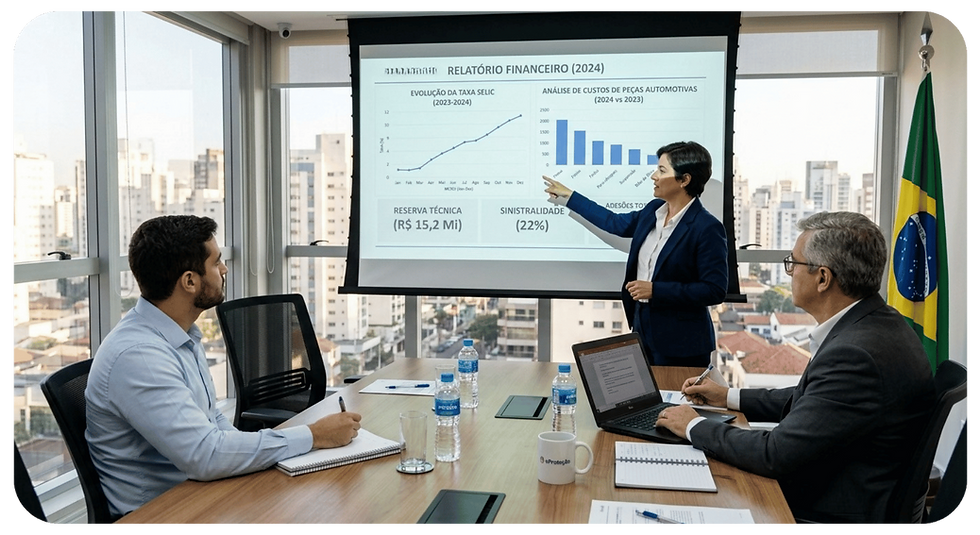
Manter o caixa no azul e garantir que haja dinheiro suficiente para pagar consertos e indenizações é a missão diária de presidentes e diretores de associações de Proteção Patrimonial Mutualista (PPM) — segmento historicamente conhecido no Brasil pela antiga nomenclatura de proteção veicular. Quando os juros básicos do país sobem ou continuam em patamares elevados, a primeira reação de muitos gestores é de alívio: afinal, o dinheiro guardado no banco rende mais todo mês.
No entanto, a realidade financeira do mutualismo é mais desafiadora do que aparenta. O rendimento gerado pelas aplicações financeiras tradicionais precisa correr contra um adversário silencioso: a disparada dos custos de oficinas, peças de reposição e mão de obra especializada. Se a diretoria não acompanhar esse equilíbrio de perto, o fundo mútuo pode perder poder de compra real, comprometendo a sustentabilidade da entidade a médio e longo prazo.
O Efeito da Taxa Selic nas Contas Coletivas
A taxa Selic (a taxa básica de juros da economia brasileira, definida a cada 45 dias pelo Banco Central) dita o ritmo dos investimentos de renda fixa. Para as entidades de PPM, a grande maioria dos recursos das contas coletivas — como o fundo de reserva e as contas de rateio mensal — fica aplicada em títulos públicos ou em fundos bancários atrelados ao CDI (Certificado de Depósito Interbancário, taxa de rendimento diária praticada entre os bancos).
Quando a Selic se mantém alta, o dinheiro parado em contarende números vistosos no extrato bancário. Para um gestor desatento, isso parece garantir folga orçamentária. Contudo, essa rentabilidade nominal (o valor que aparece crescendo no extrato, sem descontar impostos ou perdas) mascara um fenômeno perigoso: a remuneração das reservas não é lucro, mas sim o colchão de segurança para cobrir os eventos dos associados no futuro.
O Descompasso: Juros do Banco vs. Preço das Oficinas
O principal risco para as entidades mútuas é a diferença entre a inflação oficial do país e a inflação setorial (o aumento específico de preços dentro do setor automotivo, como autopeças, lataria, componentes eletrônicos e tintas).
Enquanto o IPCA (Índice de Preços ao Consumidor Amplo, a medida oficial da inflação no Brasil) pode apontar uma variação moderada, os custos reais de reparação de veículos frequentemente sobem em um ritmo muito mais acelerado.
Indicador Econômico | Impacto Prático na Associação de PPM |
Taxa Selic / CDI | Define quanto o saldo bancário da entidade rende a cada mês. |
IPCA Geral | Mede a média de consumo das famílias; serve apenas como referência básica. |
Custo de Reparação Automotiva | Mede a alta de preços de para-choques, faróis, chaparia e tintas nas oficinas credenciadas. |
Rendimento Real do Mútuo | Ganho do fundo após descontar o aumento real do custo dos sinistros e consertos. |
Se a conta de reserva da associação rende 10% ou 11% ao ano, mas a cesta média de peças de reposição e os valores cobrados pelas oficinas parceiras sobem 14% no mesmo período, a associação está, na prática, perdendo capacidade de pagamento. A conta fecha no curto prazo, mas o fundo perde musculatura para amortecer picos de eventos ou enchentes.
Liquidez Diária: Por Que Não Dá Para Arriscar?
Diferente de empresas convencionais ou fundos de investimento fechados, a associação de PPM tem um compromisso inegociável com a liquidez imediata (a facilidade e rapidez de transformar uma aplicação em dinheiro vivo na conta, sem ter perdas ou pagar multas por resgate antecipado).
Um caminhão tombado na estrada ou um carro com perda total exigem indenizações rápidas, peças encomendadas e oficinas pagas no prazo para evitar processos e descontentamento. Por isso, as entidades não podem prender o dinheiro coletivo em aplicações de longo prazo ou investimentos de risco (como ações ou títulos de crédito privado complexos), por mais que eles prometam rendimentos maiores.
A diretoria precisa concentrar suas reservas em opções que unam três pilares:
Segurança total: Investimentos com garantia soberana do governo federal ou com baixo risco bancário.
Resgate ágil: Dinheiro disponível no mesmo dia (liquidez D+0) ou, no máximo, no dia seguinte (D+1).
Remuneração próxima de 100% do CDI: Negociação ativa com instituições financeiras para evitar taxas de administração bancária que corroam os ganhos do coletivo.
4 Ações Práticas Para Diretores e Reguladores
Para blindar o patrimônio coletivo e profissionalizar a tesouraria das associações, especialistas do setor apontam quatro prioridades estratégicas:
Separar os caixas por finalidade: Manter o dinheiro do fluxo operacional (contas do mês, folhas de pagamento, despesas administrativas) em uma conta corrente de giro rápido, e o fundo de reserva (poupança obrigatória para contingências e grandes eventos) em uma aplicação específica com remuneração integral de mercado.
Renegociar taxas de administração com bancos: Grandes cooperativas de crédito e bancos de varejo cobram tarifas de gestão que chegam a abocanhar até 2% ao ano do rendimento. Para uma reserva de milhões de reais, isso representa centenas de milhares de reais perdidos que poderiam cobrir dezenas de veículos.
Criar um índice interno de custo de peças: Não utilize apenas os índices gerais de inflação para projetar o orçamento do ano seguinte. A equipe de compras e regulação de eventos deve tabelar a variação de preço dos 20 componentes mais trocados (faróis, portas, radiadores, airbags) para antecipar reajustes no rateio.
Fiscalização ativa do Conselho Fiscal: O conselho da entidade deve auditar mensalmente não apenas o saldo total das contas, mas o percentual exato do rendimento obtido em relação ao CDI, questionando aplicações que rendam abaixo do padrão de segurança do mercado.
O Futuro da Gestão Financeira no Setor
O mercado de Proteção Patrimonial Mutualista vive um momento de amadurecimento institucional. A época em que bastava depositar a arrecadação em uma conta comum e pagar os boletos do mês ficou para trás. Com margens operacionais mais justas e custos automotivos em constante alta, a remuneração inteligente das contas coletivas se tornou parte indispensável da sobrevivência e da credibilidade das associações perante o mercado e os órgãos de controle. Fontes Consultadas
Banco Central do Brasil (BCB): Relatórios de decisões do Comitê de Política Monetária (Copom) e séries históricas da Taxa Selic.
Instituto Brasileiro de Geografia e Estatística (IBGE): Sistema Nacional de Índices de Preços ao Consumidor (IPCA) e subitens de transporte/veículo próprio.
Fundação Instituto de Pesquisas Econômicas (Fipe): Indicadores de reposição e índice de preços de peças e manutenção de veículos leves e pesados.
Sindicato Nacional da Indústria de Componentes para Veículos Automotores (Sindipeças): Dados de faturamento, custos de matéria-prima e inflação da cadeia de suprimentos automotivos.
Publicações e diretrizes de boas práticas de governança em entidades de mútua e cooperativismo patrimonial no Brasil.


Comentários